On reçoit le rapport de l’expert mandaté par l’assureur, on lit le chiffrage, et le montant proposé ne couvre même pas le remplacement du parquet gondolé dans le salon. La question se pose immédiatement : faut-il accepter ou contester ?
La contre-expertise en assurance habitation permet de faire réévaluer les dommages par un expert indépendant, choisi et payé par l’assuré. Depuis le 27 mai 2026, l’assureur a d’ailleurs l’obligation de rappeler explicitement ce droit, en vertu de l’article L113-5-1 du Code des assurances. Encore faut-il savoir dans quels cas cette démarche a des chances réelles d’aboutir, et ce qu’elle coûte concrètement.
Écart d’indemnisation : le signal qui déclenche la contre-expertise
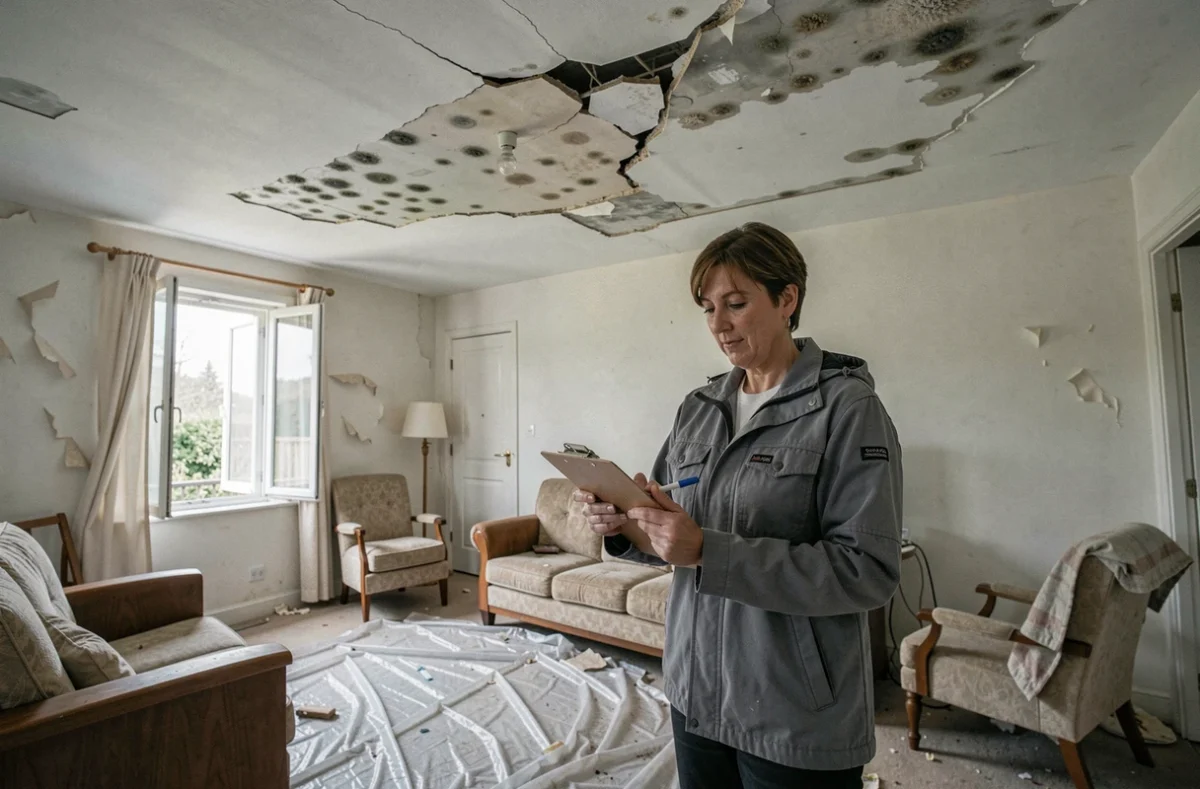
Le scénario le plus courant, c’est un dégât des eaux. L’expert de l’assureur passe, rédige son rapport, et le montant d’indemnisation proposé ne couvre qu’une fraction des réparations réelles. On se retrouve avec un chiffrage qui ignore la reprise complète du plafond ou qui sous-évalue le coût de la main-d’œuvre locale.
Dans cette situation, contester le rapport ne suffit pas, il faut produire une évaluation technique contradictoire. Un simple courrier de réclamation, même recommandé, n’a aucun poids face à un rapport d’expertise structuré. L’expert d’assuré, lui, produit un document du même niveau technique, avec chiffrage poste par poste, références de matériaux et photos datées.
La contre-expertise assurance habitation prend tout son sens quand l’écart entre l’indemnisation proposée et le coût réel des travaux est significatif. Si on parle de quelques dizaines d’euros sur un bris de vitre, la démarche n’a pas d’intérêt économique. En revanche, dès que le différentiel représente plusieurs centaines ou milliers d’euros, le rapport coût/bénéfice bascule en faveur de l’assuré.
Sinistres complexes où l’expertise initiale montre ses limites
Incendie partiel et dommages structurels
Un incendie qui touche plusieurs pièces génère des dommages visibles (murs noircis, mobilier détruit) mais aussi des atteintes moins évidentes : fragilisation de la charpente, infiltration de suie dans les gaines techniques, contamination des réseaux électriques. L’expert de l’assureur peut se limiter aux dégâts apparents et ne pas inclure la remise aux normes électriques dans son rapport.
On voit régulièrement des rapports d’expertise qui omettent la décontamination ou le remplacement des isolants exposés à la chaleur. L’expert d’assuré inspecte les dommages cachés que le rapport initial n’a pas documentés. Sur un sinistre incendie, la différence entre les deux évaluations peut être considérable.
Catastrophe naturelle et délais réglementaires
En cas de catastrophe naturelle reconnue par arrêté, l’assuré dispose de 30 jours après la publication de l’arrêté au Journal officiel pour déclarer le sinistre. Ce délai est distinct de celui des sinistres courants. L’assureur, de son côté, doit informer l’assuré des modalités de mise en œuvre de la garantie dans un délai d’un mois, puis verser une provision dans les deux mois suivant la remise de l’état estimatif ou la publication de l’arrêté.
Sur les fissures liées à la sécheresse, les retours varient sur ce point : certains experts d’assureur minimisent l’ampleur des reprises en sous-sol en arguant que les fissures sont « superficielles ». Un expert d’assuré spécialisé en pathologie du bâtiment peut démontrer qu’il s’agit de mouvements structurels nécessitant des micropieux ou des injections de résine.
Honoraires de l’expert d’assuré : modèles de facturation et fourchettes
La contre-expertise est, en principe, réalisée aux frais de l’assuré, sauf clause contractuelle plus favorable dans le contrat d’assurance habitation. Avant de mandater un expert, on vérifie donc son contrat : certaines garanties « protection juridique » ou « assistance sinistre » prennent en charge tout ou partie des honoraires.
Deux modèles de facturation dominent le marché :
- Les honoraires au forfait, fixés à l’avance selon la nature du sinistre et la surface du bien. Ce modèle offre une visibilité totale sur le coût, mais il peut être moins avantageux sur les petits dossiers où l’intervention est rapide.
- Les honoraires au résultat (ou « success fee »), calculés en pourcentage du gain obtenu par rapport à l’indemnisation initiale. L’expert ne facture que si la réévaluation aboutit à un montant supérieur. Ce modèle aligne les intérêts de l’expert et de l’assuré, mais le pourcentage prélevé peut être élevé sur les gros sinistres.
- Certains cabinets combinent les deux : un forfait de base pour couvrir les frais de déplacement et d’analyse, complété par un pourcentage sur le gain additionnel obtenu.
Quel que soit le modèle, on demande un devis écrit avant toute intervention. Le montant des honoraires doit être proportionné à l’enjeu du dossier. Sur un sinistre de faible ampleur, un forfait élevé peut absorber la totalité du gain espéré.
Critères pour choisir un expert d’assuré compétent
Le marché de l’expertise d’assuré n’est pas régulé par un ordre professionnel, contrairement aux architectes ou aux géomètres. N’importe qui peut se déclarer « expert d’assuré ». Ce flou rend le choix du professionnel déterminant pour la réussite de la démarche.
Voici les critères concrets à vérifier :
- La compétence technique dans le type de sinistre concerné. Un expert spécialisé en dégâts des eaux n’a pas forcément les compétences pour évaluer des fissures structurelles liées à un mouvement de terrain.
- L’assurance responsabilité civile professionnelle. Si l’expert commet une erreur dans son rapport, cette assurance couvre les conséquences financières. On demande l’attestation avant de signer.
- L’indépendance vis-à-vis des compagnies d’assurance. Certains « experts d’assuré » travaillent en parallèle pour des assureurs, ce qui crée un conflit d’intérêts. On pose la question directement.
- La transparence sur la facturation. Un professionnel sérieux remet un devis détaillé qui distingue les frais de déplacement, le temps d’analyse et la rédaction du rapport.
Un expert d’assuré qui refuse de fournir un devis écrit est un signal d’alerte. On passe au suivant.
Déroulement concret de la procédure et délais à prévoir
Une fois l’expert d’assuré mandaté, la procédure suit un enchaînement précis. L’expert prend connaissance du rapport initial, se rend sur place pour constater les dommages, et rédige un rapport contradictoire. Ce document est ensuite transmis à l’assureur, qui le confronte au rapport de son propre expert.
Si les deux experts parviennent à un accord, un procès-verbal d’expertise amiable contradictoire est signé et l’indemnisation est réévaluée. Si le désaccord persiste, les parties peuvent désigner un troisième expert, appelé « tiers expert », dont les conclusions s’imposent. La tierce expertise est le dernier recours amiable avant la voie judiciaire.
Délais réalistes
Entre la demande de contre-expertise et l’accord final, on compte généralement plusieurs semaines à quelques mois. Le temps de réponse de l’assureur, la disponibilité de l’expert d’assuré pour la visite, et la phase de négociation allongent le processus. Sur les sinistres catastrophe naturelle, les délais peuvent s’étirer davantage en raison du volume de dossiers traités simultanément.
On garde à l’esprit que pendant toute la durée de la contre-expertise, l’assureur n’est pas tenu de verser l’indemnisation contestée. Si on a besoin de fonds rapidement pour engager des travaux urgents (mise hors d’eau, sécurisation électrique), on négocie le versement d’une provision avant de lancer la procédure contradictoire.
Pièges courants qui réduisent les chances de succès
Accepter l’indemnisation initiale par écrit avant de demander la contre-expertise est l’erreur la plus fréquente. Une fois le chèque encaissé ou l’accord signé, la marge de contestation se réduit considérablement. On ne signe rien tant qu’on n’a pas analysé le rapport en détail.
Autre piège : jeter ou déplacer les éléments endommagés avant le passage de l’expert d’assuré. Les preuves matérielles (revêtements décollés, appareils grillés, meubles tachés) sont nécessaires pour justifier une réévaluation. On conserve tout, on photographie tout, et on stocke les factures d’achat des biens sinistrés.
Ne pas respecter les délais de déclaration du sinistre fragilise aussi le dossier. L’assureur peut invoquer la déchéance de garantie si la déclaration est tardive, ce qui rend la contre-expertise sans objet puisqu’il n’y a plus d’indemnisation à contester.
La contre-expertise assurance habitation reste un levier efficace quand l’écart entre la proposition de l’assureur et la réalité des dommages est documentable. Le formulaire ci-dessous permet d’être rappelé gratuitement par un professionnel qui pourra évaluer la pertinence de la démarche sur votre dossier.