Un dégât des eaux un dimanche soir, une fuite qui traverse le plafond du voisin : c’est souvent à ce moment-là qu’on ouvre son contrat d’assurance habitation pour la première fois. Et qu’on découvre, entre les garanties de base et les exclusions en petits caractères, que la couverture réelle ne correspond pas toujours à ce qu’on imaginait. Comprendre ce que couvre l’assurance habitation avant le sinistre, c’est éviter les mauvaises surprises au moment de l’indemnisation.
Franchises et plafonds : ce qui réduit vraiment l’indemnisation en assurance habitation
Les concurrents détaillent longuement la liste des garanties. On commence par l’autre bout : ce qui reste à votre charge après un sinistre. Parce que dans la pratique, c’est la franchise et le plafond qui déterminent le montant réel perçu, pas la liste des risques cochés dans le contrat.
La franchise est la somme que l’assureur déduit systématiquement de chaque indemnisation. Elle varie selon le type de sinistre. Pour un dégât des eaux, elle se situe souvent autour de quelques centaines d’euros. Pour un vol, elle peut être plus élevée, surtout si les mesures de protection exigées (serrure multipoints, volets) n’étaient pas en place.
Le plafond, lui, fixe le montant maximum remboursé par garantie ou par catégorie de biens. Un contrat qui couvre le vol ne vous remboursera pas au-delà du plafond « objets de valeur » si vos bijoux dépassent ce seuil. Le piège classique : on assure un logement meublé sans jamais réévaluer le capital mobilier déclaré. Après un incendie, l’écart entre la valeur réelle du contenu et le plafond souscrit peut être considérable.
Vétusté et valeur à neuf
L’indemnisation tient compte de la vétusté des biens endommagés. Un canapé acheté il y a huit ans ne sera pas remboursé au prix d’achat. Certains contrats proposent une option « valeur à neuf » qui limite ou supprime l’abattement de vétusté pendant une durée donnée, généralement les premières années suivant l’achat. Cette option a un coût sur la prime, mais elle change radicalement le montant perçu en cas de sinistre.
Avant de comparer les prix des contrats, on vérifie donc trois lignes : le montant de la franchise par sinistre, le plafond par catégorie de biens et le mode de calcul de la vétusté. Ces trois éléments pèsent davantage que le nombre de garanties affichées.
Garanties de base du contrat multirisques habitation : ce qui est couvert par défaut
La plupart des contrats souscrits en France sont des contrats multirisques habitation (MRH). Ils regroupent un socle de garanties qu’on retrouve chez la majorité des assureurs, même si le niveau de couverture varie.
Dégât des eaux et incendie
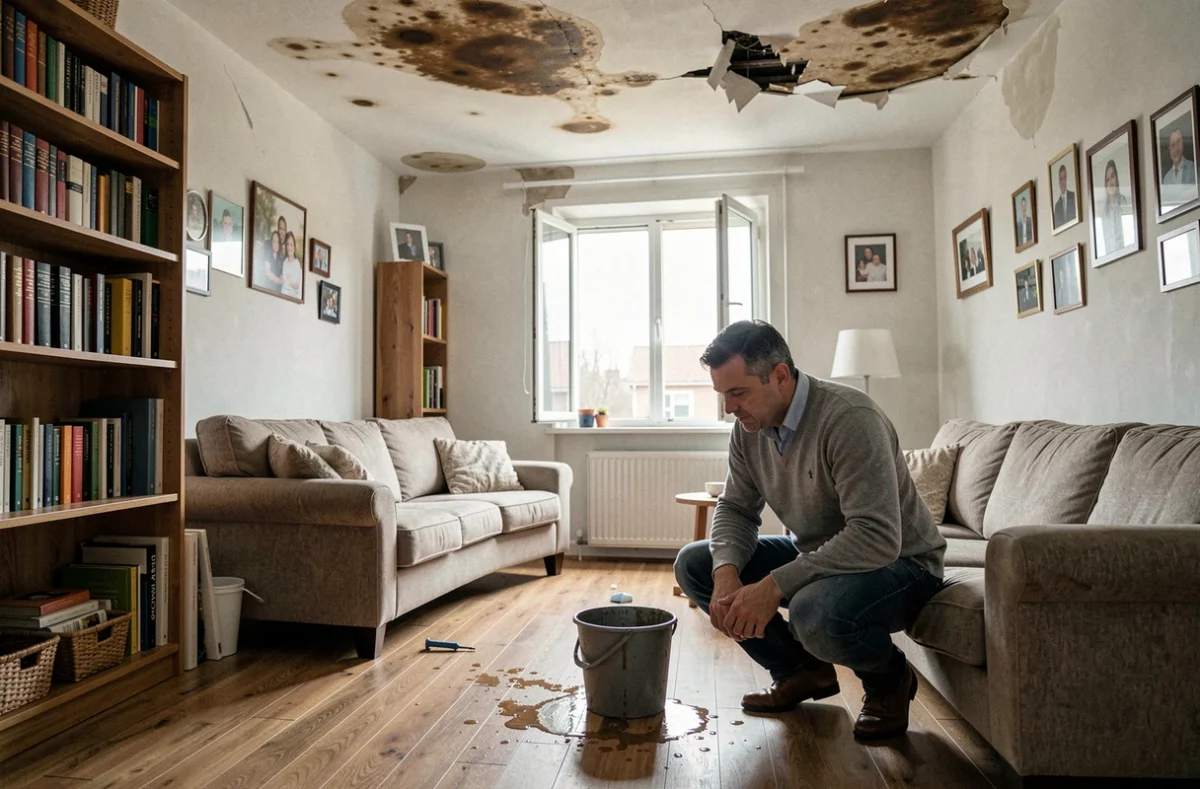
Le dégât des eaux reste le sinistre le plus fréquent en habitation. Fuite d’un joint de machine à laver, canalisation percée, infiltration par la toiture : le contrat MRH prend en charge la réparation des dommages causés à votre logement et à vos biens, ainsi que ceux causés aux voisins si la fuite provient de chez vous.
L’incendie, lui, est devenu le premier poste d’indemnisation en valeur. Selon les données de France Assureurs reprises par Meilleurtaux, il représentait 28,7 % de la charge des sinistres habitation en 2025, devant les dégâts des eaux et les événements climatiques. Un feu, même localisé, génère des dommages lourds entre destruction des biens, dépôts de suie et frais de relogement.
Vol, vandalisme et bris de glace
La garantie vol couvre le remplacement des biens dérobés et la réparation des dégâts liés à l’effraction (porte forcée, serrure cassée). Attention : sans trace d’effraction, la plupart des contrats refusent l’indemnisation. Le vandalisme est généralement couvert dans le même volet, à condition qu’il soit constaté par un dépôt de plainte.
Le bris de glace concerne les vitres, baies vitrées, miroirs scellés et parfois les plaques de cuisson vitrocéramique. Tous les contrats ne couvrent pas les mêmes surfaces vitrées : on lit la définition exacte dans les conditions particulières.
Responsabilité civile de l’assuré
C’est la garantie qui intervient quand on cause un dommage à un tiers depuis son logement. Votre baignoire déborde et endommage le plafond du voisin du dessous : c’est votre responsabilité civile habitation qui indemnise ce voisin. Cette garantie couvre aussi les dommages causés par les membres du foyer, les animaux domestiques et, selon les contrats, les employés de maison.
La responsabilité civile « vie privée », souvent incluse dans le MRH, étend cette protection en dehors du logement (dommage causé lors d’une activité de loisir, par exemple).
Catastrophes naturelles et climatiques : le régime à part de l’assurance habitation
Tempête, grêle, inondation, sécheresse : ces événements ne sont pas tous traités de la même manière par le contrat. La distinction a des conséquences directes sur les délais et les montants d’indemnisation.
Tempête, grêle et neige
Ces sinistres relèvent des garanties « événements climatiques » du contrat MRH. Pas besoin d’un arrêté ministériel : si le vent arrache une partie de la toiture ou que la grêle détruit des volets, la déclaration se fait directement auprès de l’assureur dans le délai prévu au contrat (généralement cinq jours).
Régime catastrophe naturelle
Pour les inondations, les mouvements de terrain, les séismes ou la sécheresse provoquant des fissures, un arrêté interministériel de catastrophe naturelle est nécessaire pour déclencher l’indemnisation au titre de la garantie Cat Nat. Sans cet arrêté, le contrat standard ne couvre pas ces dommages.
La surprime Cat Nat a augmenté de 12 % à 20 % des cotisations hors taxes depuis le 1er janvier 2025. Cette hausse réglementaire s’applique à tous les contrats couvrant les dommages aux biens, que vous ayez subi un sinistre ou non. Elle reflète l’aggravation du risque climatique et pèse sur la facture annuelle de chaque assuré.
Autre piège à connaître : un incendie de forêt qui atteint votre habitation relève en principe de la garantie incendie classique, pas du régime Cat Nat. Pas besoin d’attendre un arrêté, mais les franchises et plafonds du contrat s’appliquent directement.
Exclusions courantes et garanties optionnelles : les zones grises du contrat
Un contrat MRH ne couvre pas tout. Certaines exclusions sont quasi systématiques, et les ignorer mène à des refus d’indemnisation.
- Les véhicules stationnés dans le garage ou le jardin ne sont pas couverts par l’assurance habitation. Ils relèvent de l’assurance auto.
- Les biens professionnels stockés à domicile (matériel informatique d’un freelance, stock d’un micro-entrepreneur) sont exclus sauf extension spécifique.
- Les espèces, titres et valeurs au-delà d’un seuil très bas ne sont généralement pas indemnisés.
- Les dommages liés à un défaut d’entretien manifeste (toiture non réparée depuis des années, canalisation vétuste signalée) peuvent entraîner un refus ou une réduction d’indemnisation.
- La piscine, la véranda ou les dépendances ne sont parfois couvertes que si elles ont été explicitement déclarées au contrat.
Options à envisager selon le profil
Plusieurs garanties optionnelles permettent d’adapter le contrat à votre situation réelle. La garantie « dommages électriques » couvre les surtensions et courts-circuits sur les appareils électroménagers. La garantie « jardin et aménagements extérieurs » protège le mobilier de terrasse, les clôtures et les plantations, qui sont exclus du socle de base dans beaucoup de contrats.
Pour les propriétaires non occupants qui louent leur bien, une garantie « loyers impayés » ou « recours des locataires » peut compléter le contrat. Les retours varient sur le rapport coût/utilité de ces options selon la zone géographique et le type de locataire.
Délais d’indemnisation et recours : ce qui compte concrètement
Un sinistre déclaré ne signifie pas un remboursement immédiat. Le processus suit des étapes précises.
La déclaration de sinistre doit être adressée à l’assureur dans un délai de cinq jours ouvrés pour la plupart des événements, réduit à deux jours ouvrés en cas de vol. Pour les catastrophes naturelles, le délai court à partir de la publication de l’arrêté au Journal officiel.
Après expertise, l’assureur doit formuler une offre d’indemnisation. Si le montant proposé semble insuffisant, on peut contester l’expertise en mandatant un expert d’assuré (à ses frais), ou saisir le médiateur de l’assurance. Ces recours rallongent le processus mais permettent parfois de revaloriser significativement l’indemnisation.
Choisir son contrat d’assurance habitation : les critères qui comptent
Comparer les contrats uniquement sur le prix de la prime annuelle est trompeur. Un contrat moins cher avec des franchises élevées et des plafonds bas coûtera davantage le jour du sinistre.
- Vérifier le montant des franchises par type de sinistre (dégât des eaux, vol, catastrophe naturelle) et les comparer entre devis.
- Contrôler les plafonds de remboursement par catégorie : mobilier, objets de valeur, appareils électroniques, aménagements extérieurs.
- Lire la liste des exclusions, en particulier pour les dépendances, piscines, panneaux solaires et biens professionnels.
- Vérifier si le relogement temporaire est pris en charge et à quelle hauteur (forfait journalier ou remboursement sur justificatifs).
Pour un locataire, le socle obligatoire couvre les « risques locatifs » (incendie, explosion, dégât des eaux causés au logement du propriétaire). Mais cette couverture minimale ne protège ni vos biens personnels ni les dommages causés aux voisins. Souscrire un contrat multirisques plutôt que la seule garantie risques locatifs reste la recommandation la plus courante, et la différence de prix est souvent modeste.
Pour un propriétaire occupant, l’assurance habitation n’est pas légalement obligatoire (sauf en copropriété selon la loi). En pratique, ne pas s’assurer revient à supporter seul le coût d’un incendie ou d’une inondation, ce qui représente un risque financier difficilement absorbable.
Prendre dix minutes pour relire les conditions particulières de son contrat, comparer les franchises réelles et ajuster le capital mobilier déclaré peut changer radicalement la qualité de la couverture. Le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un professionnel qui pourra adapter les garanties à votre logement et à votre situation.